Długi a marzenia: Jak szybko spłacić raty?
Spis treści
Wszyscy mamy plany, które napędzają nas do działania. Wyjazd na drugi koniec świata, budowa wymarzonego domu w górach czy start z własną firmą. Problem w tym, że bardzo trudno rozwinąć skrzydła, gdy co miesiąc ciążą nam zobowiązania finansowe. Realizowanie celów z bagażem kredytowym przypomina bieg z ciężkim plecakiem - da się to zrobić, ale kosztuje to mnóstwo niepotrzebnego wysiłku.
Kiedy rozmawiam z ludźmi o ich planach, często słyszę: "Zrobiłbym to, ale najpierw muszę pospłacać raty". Prawda jest taka, że szybka spłata rat kredytowych to najważniejszy fundament, jaki możesz zbudować, zanim zaczniesz wydawać gotówkę na przyjemności. Zobaczmy, z jakimi realnymi kosztami wiąże się trzymanie długów i jak najszybciej się z nich wyzwolić, by odzyskać kontrolę nad własnym portfelem.
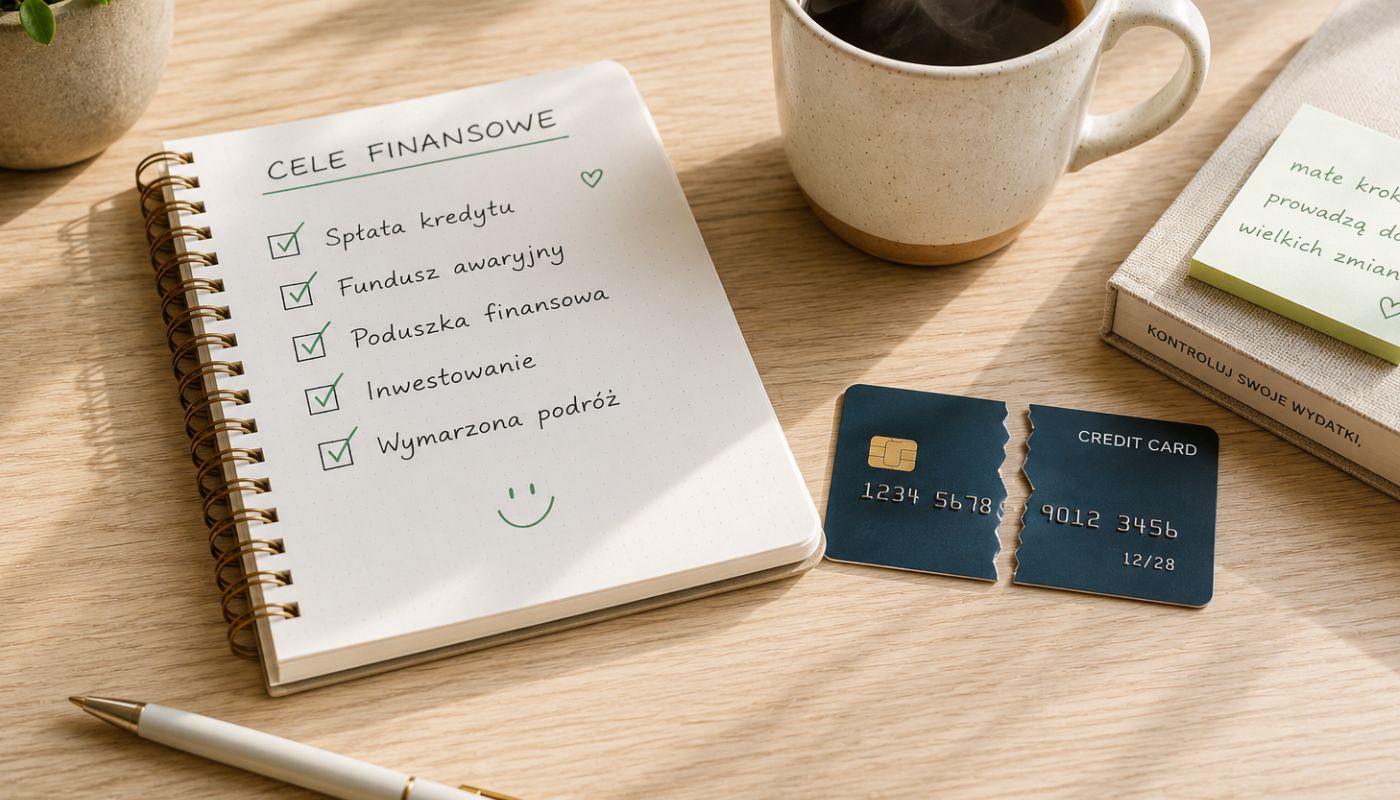
Wcześniejsza spłata długów to najpewniejsza inwestycja bez ryzyka. Pozbywając się rat szybciej, oszczędzasz od kilkuset do nawet kilkudziesięciu tysięcy złotych na samych odsetkach. Najkrótszą drogą do wolności jest metoda kuli śnieżnej - spłacaj najmniejsze zobowiązania, a uwolnioną gotówkę przerzucaj na kolejne kredyty, by zyskać spokój i budżet na marzenia.
Z czego składa się koszt Twojego długu?
Spójrzmy prawdzie w oczy, każda złotówka oddawana do banku dzieli się na dwie części. Kiedy płacisz miesięcznie 1500 zł raty, często spora część z tego to czyste odsetki, z którymi żegnasz się bezpowrotnie. W skali kilku lat standardowy kredyt gotówkowy może kosztować Cię od 30 do nawet 50 procent więcej, niż pierwotnie pożyczyłeś. To właśnie ta kwota ucieka z budżetu na Twoje marzenia.
Koszt szybkiej spłaty to przede wszystkim gotówka, którą musisz teraz wysupłać, by nadpłacić kapitał. Jeśli postanowisz dorzucać do raty dodatkowe 500 zł z bieżącej wypłaty, musisz zrezygnować z drobnych przyjemności tu i teraz. Zwrot z tej decyzji jest jednak natychmiastowy - od nadpłaconej kwoty bank nie naliczy już ani grosza odsetek w przyszłości.
Ukryte koszty - na co uważać przy nadpłacaniu?
Wydawałoby się, że pozbywanie się długu to same korzyści i zero haczyków. Niestety, umowy bankowe bywają zdradliwe. Zależnie od tego, kiedy brałeś kredyt, instytucja może naliczyć prowizję za wcześniejszą spłatę. W przypadku starszych kredytów hipotecznych (zwłaszcza w pierwszych trzech latach trwania umowy) prowizja ta potrafi wynosić od 1 do 3 procent nadpłacanej kwoty, co przy większych sumach boli.
Kolejna pułapka to złudzenie konsolidacji. Wiele osób myśli, że obniżenie miesięcznej raty poprzez połączenie kilku kredytów w jeden to świetny krok w stronę marzeń. W rzeczywistości to najdroższe rozwiązanie z możliwych. Rata faktycznie spada, powiedzmy z 2000 na 1300 zł, ale okres spłaty wydłuża się o kilka lat, przez co oddajesz bankowi o kilkanaście tysięcy złotych więcej w formie ukrytych odsetek.
Jak mądrze zaoszczędzić na spłacie kredytu?
Uwolnienie się od rat wymaga systemu, a nie tylko dobrych chęci. Oto sprawdzone kroki, które pozwolą Ci odzyskać pieniądze znacznie szybciej:
- Zawsze nadpłacaj kapitał z jasną dyspozycją skrócenia czasu kredytowania, bo to drastycznie tnie całkowite koszty odsetkowe.
- Jeśli masz prawo do wakacji kredytowych, skorzystaj z nich bez wahania, a całą odłożoną w ten sposób kwotę przelej na nadpłatę.
- Po całkowitej spłacie kredytu konsumenckiego przed terminem, natychmiast wystąp do banku o zwrot proporcjonalnej części prowizji przygotowawczej.
- Zastosuj metodę kuli śnieżnej: zamknij najmniejszy dług w całości, a kwotę jego dotychczasowej raty dolicz do miesięcznej spłaty kolejnego zobowiązania.
- Zrób audyt wydatków, wytnij nieużywane subskrypcje, a odzyskane w ten sposób 100-200 zł miesięcznie z automatu ustaw jako stałe zlecenie nadpłacania kredytu.
Czy warto poświęcić się dla szybkiej spłaty?
Odzyskanie wolności finansowej kosztuje sporo wyrzeczeń i wymaga żelaznej dyscypliny, ale to cena, którą opłaca się zapłacić. Kiedy z Twojego konta przestanie co miesiąc znikać kwota na ratę, nagle okaże się, że fundusze na podróż życia czy nowy sprzęt do pracy gromadzą się same. Zamknij temat długów raz a porządnie, a Twoje marzenia staną się dużo tańsze i bliższe realizacji.